
Dla większości z nas kredyt hipoteczny to najważniejsze zobowiązanie finansowe w życiu. Często traktujemy go jako „czarną magię” lub comiesięczną karę, którą należy pokornie przelewać i o niej zapomnieć. To potężny błąd, który kosztuje dziesiątki, a nawet setki tysięcy złotych.
Zrozumienie mechanizmu spłaty to nie jest wiedza akademicka – to konkretna gra o Twoje pieniądze. Wyobraź sobie, że bank to ogromna wypożyczalnia pieniędzy, działająca niemal identycznie jak wypożyczalnia samochodów. Kiedy bierzesz kredyt, umawiasz się na konkretne reguły. Pamiętaj jednak: im dłużej trzymasz auto z wypożyczalni, tym więcej płacisz za każdą dobę. Z pieniędzmi jest dokładnie tak samo – każda doba z kapitałem banku w Twoim portfelu to Twój realny koszt. Jeśli przejmiesz kontrolę nad tym mechanizmem, zmusisz bank, by grał na Twoich warunkach.
1. Raty równe: Komfort, za który płacisz wysokie frycowe
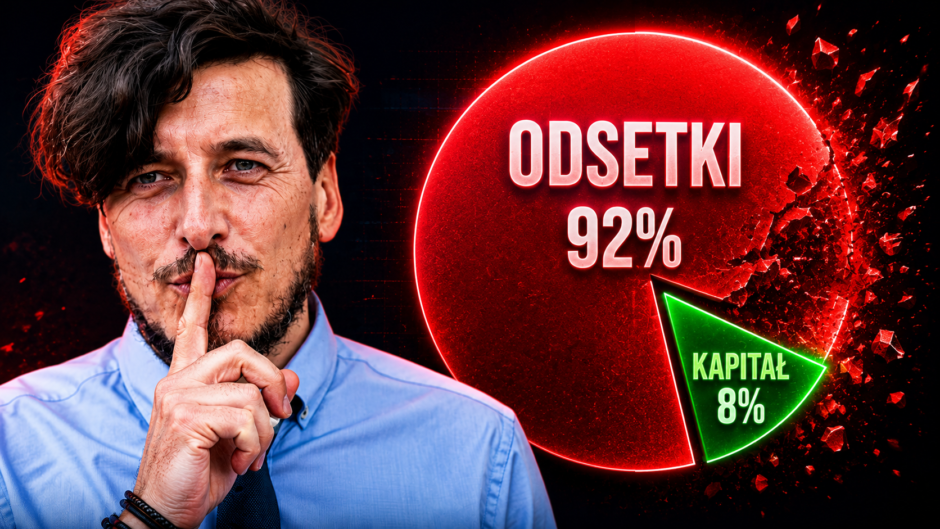
Wybierając raty równe (annuitetowe), zyskujesz psychologiczny spokój – co miesiąc przelewasz tę samą kwotę. Brzmi jak uczciwy układ? Tylko dla banku. Wewnątrz tej raty kryje się mechanizm, który sprawia, że przez pierwsze lata spłacasz niemal wyłącznie zysk instytucji.
Spójrzmy na liczby: przy racie wynoszącej 2500 zł, aż 2000 zł mogą stanowić odsetki (opłata za wypożyczenie), a zaledwie 400–500 zł to realna spłata Twojego długu, czyli kapitał.
Zapamiętaj: Bank konstruuje harmonogram tak, aby najpierw odebrać swój zysk „z góry”, zanim Ty realnie zaczniesz odzyskiwać własność swojej nieruchomości.
Dopiero po wielu latach te proporcje się odwrócą, ale do tego czasu zdążysz oddać bankowi fortunę w samych kosztach obsługi długu.
2. Raty malejące: Matematyczny nokaut z wysokim progiem wejścia
Raty malejące to prosta matematyka bez „czarowania”. Bank dzieli Twój kapitał przez liczbę miesięcy (np. 300) i co miesiąc wymaga oddania stałej części długu, doliczając do tego odsetki od tego, co realnie pozostało do spłaty. Efekt? Każda kolejna rata jest odrobinę niższa od poprzedniej.
Choć model ten generuje gigantyczne oszczędności w skali całego kredytu, ma jedną, brutalną wadę: system jest „ustawiony” przeciwko osobom z mniejszymi zarobkami. Bank liczy Twoją zdolność kredytową na podstawie pierwszej, najwyższej raty (która może wynosić np. 4000 zł zamiast 2500 zł w systemie rat równych). Jeśli nie zarabiasz wystarczająco dużo, bank zmusi Cię do wybrania rat równych, bo tylko wtedy „na papierze” będziesz w stanie udźwignąć kredyt.
3. Nadpłacanie to Twój finansowy kontratak: Mechanizm domina
Nadpłacanie kredytu to najskuteczniejsze narzędzie do walki o wolność finansową. Kluczowa zasada brzmi: każda dodatkowa złotówka przelana z adnotacją o nadpłacie w 100% pomniejsza Twój kapitał. Bank nie może z tej kwoty zabrać ani grosza na poczet odsetek.
W ten sposób uruchamiasz finansowy efekt domina:
- Błyskawicznie zmniejszasz kapitał.
- Zabierasz bankowi bazę do naliczania odsetek w każdym kolejnym miesiącu do końca życia kredytu.
- Przestajesz płacić za „wypożyczenie” pieniędzy, które już fizycznie oddałeś.
Zgodnie z Ustawą o kredycie hipotecznym z 2017 roku, przy oprocentowaniu zmiennym bank może pobrać prowizję za nadpłatę (max 3%) tylko przez pierwsze 36 miesięcy. Po 3 latach każda nadpłata jest ustawowo darmowa. Wiele banków rezygnuje z tej opłaty nawet w pierwszym dniu – koniecznie sprawdź to w swojej umowie.
4. Skracanie czasu czy mniejsza rata? Wybierz sprytny model hybrydowy
Gdy nadpłacasz, stajesz przed wyborem. Bank zapyta: skracamy okres kredytowania czy zmniejszamy ratę?
- Skrócenie okresu: Matematyczny „król”. Odcinasz bank od możliwości naliczania odsetek przez kolejne lata. Pamiętaj jednak: ta opcja niemal zawsze wymaga sporządzenia aneksu do umowy, co wiąże się z opłatą rzędu 200–300 zł.
- Zmniejszenie raty: Zwiększa Twoje bezpieczeństwo. Kwota miesięcznego przelewu spada, co daje oddech budżetowi. Co najważniejsze: w większości banków taką zmianę wykonasz bezpłatnie kilkoma kliknięciami w aplikacji mobilnej.
Strategia hybrydowa: To wybór „sprytnego kredytobiorcy”. Wybierasz w aplikacji darmowe zmniejszenie raty, co daje Ci spokój psychiczny (masz niższe stałe zobowiązanie w razie problemów). Jednak nadwyżkę, która dzięki temu została w Twoim portfelu, regularnie dorzucasz do kolejnej nadpłaty w następnym miesiącu. Matematycznie zyskujesz niemal tyle samo co przy skróceniu okresu, zachowując pełną kontrolę nad płynnością finansową.
5. Chłodna kalkulacja: Nadpłata 7,5% vs. Giełda i Podatek Belki
Często pojawia się dylemat: nadpłacać kredyt (np. na 7,5%), czy kupować jednostki funduszy ETF? Tutaj decyduje matematyka i analiza ryzyka.
Nadpłata kredytu na 7,5% to Twoja „inwestycja” z gwarantowanym zyskiem 7,5% netto. Dlaczego netto? Ponieważ oszczędność na odsetkach nie jest opodatkowana. Inwestując na giełdzie, musisz zmierzyć się z 19-procentowym podatkiem Belki. Aby „pobić” pewny zysk z nadpłaty, Twój ETF musiałby zarabiać średnio około 9,25% brutto rocznie. Giełda to ryzyko i zmienność, nadpłata to pewność.
Jak zatem ułożyć plan działania step-by-step?
- Poduszka bezpieczeństwa: Najpierw zbuduj fundusz awaryjny (pieniądze na kredycie są „zamrożone”, ETF-y są płynne, ale mogą tracić na wartości).
- IKE i IKZE: Wykorzystaj limity na kontach emerytalnych, aby uniknąć podatku Belki. Wtedy giełda musi zarobić tylko tyle, ile wynosi oprocentowanie kredytu.
- Nadpłata kredytu: Całą pozostałą nadwyżkę finansową przeznaczaj na redukcję długu. To najbezpieczniejszy sposób na budowanie majątku.
Twoja droga do wolności finansowej
Kredyt hipoteczny nie musi być Twoim panem. To narzędzie, które – jeśli zrozumiesz mechanizmy spłaty – pozwala Ci szybciej dojść do własności. Przejęcie kontroli nad długiem, świadome nadpłacanie i wykorzystywanie strategii hybrydowej to najważniejsze kroki w drodze do prawdziwej niezależności.
Zastanów się: czy wolisz dalej płacić bankowi „za dobę” korzystania z jego pieniędzy, czy wolisz już dziś wykonać pierwszy krok i skrócić swój dług o miesiące, a nawet lata? Decyzja należy do Ciebie, ale teraz podejmujesz ją na własnych zasadach.